En juillet 2026, le marché du stockage a montré des divergences significatives : les prix des SSD se sont stabilisés tandis que les prix des DDR5 ont continué à augmenter, atteignant de nouveaux sommets.
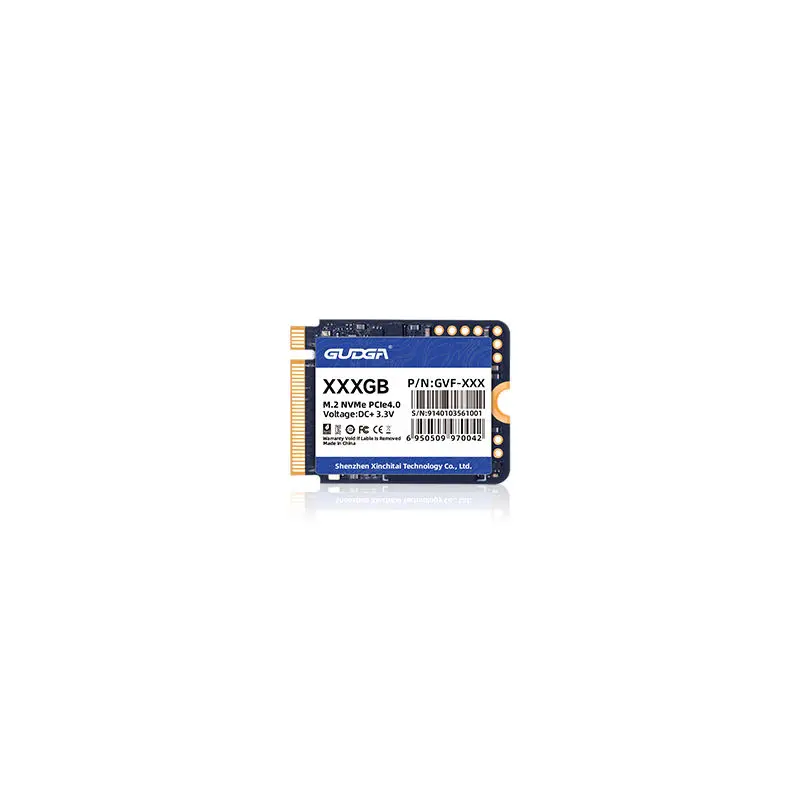
Récemment, le marché mondial du stockage a montré une divergence structurelle significative. Entrée en juillet 2026, qualité grand publicSSDles prix se sont généralement stabilisés, avec des fluctuations minimes des prix sur le marché final et une offre et une demande relativement équilibrées. Pendant ce temps, les prix de la mémoire DDR5 ont poursuivi leur tendance à la hausse tout au long de l'année, avec des augmentations mensuelles qui se sont élargies et une croissance d'une année sur l'autre en augmentation significative, devenant ainsi la variable de prix la plus importante dans l'industrie du stockage. Les analystes du secteur soulignent que la restructuration de la capacité de production induite par la puissance de calcul de l’IA et l’inadéquation entre l’offre et la demande sont les principaux facteurs à l’origine de cette polarisation du marché du stockage. L’industrie a officiellement dépassé le cycle homogène de hausses et de baisses généralisées des prix, entrant dans une nouvelle étape de divergence structurelle.
Du point de vue des performances du marché des SSD, les prix de divers produits SSD pour PC grand public et grand public sont désormais entrés dans une fourchette stable. Selon les données nationales sur les prix des canaux matériels, les prix actuels des SSD PCIe 4.0 grand public de 1 To et 2 To sont restés relativement stables, sans fluctuations de prix significatives, et les différences de prix entre les marques sont restées normales. Comparé aux fluctuations de prix causées par les fluctuations précédentes de la capacité de production de puces mémoire, le stock actuel de puces de mémoire flash NAND se situe dans une fourchette raisonnable. Samsung, SK Hynix, Micron et les fabricants nationaux de mémoire libèrent régulièrement des capacités de production, et l'offre et la demande sur le marché des SSD grand public sont fondamentalement équilibrées.
Dans le même temps, le paysage concurrentiel du marché des SSD a efficacement compensé la pression exercée par la hausse des prix. D'une part, les puces de stockage nationales et les marques indépendantes ont continué à exercer leur force, augmentant régulièrement la capacité de production et comblant le déficit d'approvisionnement du marché, supprimant ainsi le potentiel d'augmentation significative des prix. En revanche, le taux de croissance de la demande sur les marchés de l’électronique grand public et des PC a été modéré, sans stockage concentré ni augmentation de la demande. La rotation des stocks du canal s'est déroulée de manière ordonnée et les fabricants n'ont pas eu besoin d'ajuster les prix pour équilibrer le marché. Dans l'ensemble, les tendances des prix ont été stables et contrôlables, et les coûts supportés par les consommateurs pour la construction et la mise à niveau des PC sont restés stables.
Contrairement à la tendance stable des SSD, les prix de la mémoire DDR5 ont continué d'augmenter, la tendance à la hausse des prix persistant tout au long du premier semestre 2026 et se poursuivant jusqu'en juillet. Selon les dernières données de l'organisation industrielle ThinkComputers, les prix de la mémoire DDR5 ont augmenté de 7 % en juillet 2026, soit une augmentation stupéfiante de 448 % par rapport à la même période en 2025. Les prix de nombreux modules de mémoire DDR5 de grande capacité ont atteint de nouveaux sommets en près de deux ans. Les données des chaînes montrent que les prix contractuels et les prix de détail des terminaux des modules DDR5 grand public de 16 Go et 32 Go ont continué d'augmenter et que les coûts d'approvisionnement sur le marché ont régulièrement augmenté.
La principale raison de l’augmentation continue des prix de la DDR5 est la restructuration structurelle de la capacité industrielle provoquée par la croissance explosive de la puissance de calcul de l’IA. Les trois principaux fabricants mondiaux de DRAM, Samsung, SK Hynix et Micron, ont considérablement ajusté la configuration de leur capacité, en allouant plus de 40 % de leur capacité DRAM à la production de mémoire HBM à large bande passante, de DDR5 haut de gamme pour serveurs et d'autres produits de stockage prenant en charge la puissance de calcul de l'IA, afin de garantir pleinement la demande des centres de données IA et des serveurs haut de gamme. Étant donné qu’une seule puce HBM occupe 2 à 3 fois la surface de la tranche d’une DDR5 ordinaire, une grande quantité de capacité est utilisée pour les produits de stockage d’IA haut de gamme, réduisant directement l’offre de DDR5 de qualité grand public et civile.
Cette grave inadéquation entre l’offre et la demande a encore exacerbé la hausse des prix. Actuellement, l'inventaire global des trois principaux fabricants de mémoire n'est suffisant que pour 3 à 5 semaines, ce qui est bien en dessous de la norme de stock de sécurité de l'industrie de 6 à 8 semaines, ce qui entraîne une pénurie structurelle sur le marché de la DDR5 grand public. Dans le même temps, la demande en serveurs IA explose. La demande en mémoire d’un seul appareil informatique IA dépasse de loin celle des serveurs traditionnels. En 2026, la demande de DRAM liée à l'IA a dépassé 40 % et elle devrait dépasser 50 % en 2027. Les ressources mondiales en capacité de stockage continuent de s'orienter vers le marché de la puissance de calcul haut de gamme, et l'écart d'approvisionnement en DDR5 civile continue de se creuser.
En outre, les principaux fabricants étrangers donnent la priorité aux commandes des clients d'IA des principales entreprises technologiques, soulignant encore davantage l'écart d'offre sur le marché national de la DDR5 haut de gamme. Prix de certains produits nationauxDDR5les modules ont déjà dépassé ceux des marques étrangères, conduisant à une expansion continue des primes sur le marché des utilisateurs finaux. En conséquence, les coûts des matériaux de mémoire pour les ordinateurs portables, les ordinateurs de bureau et les PC grand public ont fortement augmenté. Le coût de la mémoire des ordinateurs portables fins et légers d'entrée de gamme est passé de 10 % à plus de 30 %, ce qui a indirectement fait grimper le coût global de ces produits.
Concernant les tendances futures du marché, les analystes du secteur estiment qu'à court terme, le marché des SSD devrait rester stable, avec une capacité de production NAND suffisante et une demande stable des consommateurs, ne fournissant aucune base à des fluctuations de prix significatives. Cependant, la hausse des prix de la DDR5 n’est pas encore terminée. Compte tenu de l’augmentation continue de la demande de puissance de calcul pour l’IA et de la difficulté d’ajuster la structure des capacités de production à court terme, les prix de la DDR5 devraient rester élevés avec de légères fluctuations à la hausse au second semestre. À long terme, à mesure que les fabricants de stockage apportent de nouvelles capacités de production et optimisent progressivement leur structure de capacité, le déséquilibre entre l'offre et la demande de DDR5 devrait progressivement s'atténuer, mais la différenciation structurelle au sein du secteur deviendra la norme.
Pour les consommateurs, la rentabilité des mises à niveau SSD et des builds de systèmes est actuellement stable, permettant un achat normal à la demande. L'achat de mémoire DDR5 est recommandé uniquement en cas de besoin afin d'éviter une augmentation des coûts due à un réapprovisionnement ultérieur à des prix plus élevés. Pour les fabricants de l’industrie, cette différenciation du marché oblige les entreprises à ajuster leurs portefeuilles de produits, en équilibrant le stockage IA haut de gamme avec une capacité de stockage grand public afin d’atténuer le déséquilibre entre l’offre et la demande.
Nous utilisons des cookies pour vous offrir une meilleure expérience de navigation, analyser le trafic du site et personnaliser le contenu. En utilisant ce site, vous acceptez notre utilisation des cookies.politique de confidentialité